送料サービス!毎月お手元に届きます!

単品購入

定期購読

今すぐ使える500円割引
初購入500円割引
Fujisan.co.jpでご購入が初めての方は、5000円以上のご注文で500円割引となります。ご注文確認画面のギフト券入力欄に自動的に適用されます。
レビュー投稿500円割引 or 10%割引
好きな雑誌のレビューを投稿すると、5000円以上のご注文にご利用可能な500円割引ギフト券と、5000円以下の定期購読にご利用可な10%割引ギフト券が、投稿後メールですぐに届きます。
  • 月額払いの商品ではご利用いただけません。
  • どちらかひとつのギフト券が 今すぐご利用可能です♪
月刊 税理のレビューを投稿する

お申し込みまでのSTEP

定期特典

※特典内容は購読プランによって異なります。

ギフト券プレゼント
500 円 OFF

新規登録 or レビュー投稿で
お得に読める!

STEP
1
雑誌の形式を選択

商品情報・内容

■ 税理士向き記事を含む税務・経営の総合誌。

新しい税務問題はすべてわかります。特集・別冊付録は他誌にみられない実務的内容で、解説は図解・実例が豊富でわかりやすい。税理士向き記事を含む税務・経営の総合誌。

商品名
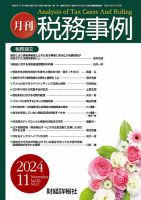
月刊 税理
出版社
ぎょうせい
発行間隔
月刊
サイズ
B5
発売日
毎月20日

目次

特集:ケーススタディ 業種別 特殊な家事関連費をめぐる必要経費の判断基準   
 テレワークの普及やニュービジネスの進展など個人事業者の形態も多種多様になり,その経費は特殊なものも少なくない。特に必要経費算入における家事関連費の「合理的な算定方法」には曖昧なところがあり,実務上頭を悩ませるケースが多い。そこで本特集では,個人事業者の業種別の特殊な家事関連費について,その判断基準を解説する。


特殊な家事関連費をめぐる必要経費の考え方
 /税理士 野中 孝男

作家・文筆家・ライター ~取材費を中心に
 /税理士 小田 満

AI技術・ソフトウエア開発者 ~IT機器を中心に
 /税理士 宮澤 博

インフルエンサー ~動画制作費を中心に
 /税理士 北井 好則

プロスポーツ選手 ~遊興費・飲食費を中心に
 /税理士法人プロテクトスタンス 代表 税理士・公認会計士 日置 勇樹

芸能人・ホステス ~衣料・美容費を中心に
 /税理士・愛知学院大学大学院客員教授 四方田 彰


 今月の税務Q&A 
通  則  加算税制度の概説(基本規定)
 /國學院大學経済学部特任教授 日野 雅彦

所 得 税  非居住者が行う「外国為替証拠金取引(FX)」に係る所得税の取扱い
 /税理士 石橋 三男

法 人 税  社内会議において提供する食事の取扱い
 /税理士 灘野 正規

資 産 税  共有持分の放棄により取得した資産の取得費等
 /税理士 松田 淳

消 費 税  保税工場で製造した製品を譲渡する場合の課税関係
 /税理士 齋藤 文雄


 巻頭言 
中小企業におけるイノベーションボックス税制の効果と課題
 /神奈川大学名誉教授 葭田 英人


【実 務】
 利益計画
 金属用金型製造業のモデル利益計画
 /中小企業診断士 齊藤 啓一

―――――――――――――――――――――――――――――――――――――――――――――

立法趣旨から探る税務のポイント
 [第135回] 個人情報保護法に基づく税務調査記録の開示可能性
  /同志社大学法学部教授 倉見 智亮

中小企業法講話
 [第101回] 役員の退任により欠員が生じた場合と退任による変更登記の可否
  /日本大学教授・弁護士 松嶋 隆弘

ブラッシュアップ判例・裁決例
[第92回] 共同相続された株式につき発生した配当金支払請求権の帰属
  /明治学院大学名誉教授 渡辺 充

財産評価の新論点
[第3回] 残余利益方式
  /筑波大学名誉教授・弁護士・税理士 品川 芳宣

ケーススタディ お家騒動
[第36回] 破産者たる株式会社の組織法的行為と破産管財人の権限
~仙台高決令和6年8月2日(令和6年(ラ)第115号)を素材として~
  /日本大学教授・弁護士 松嶋 隆弘

財産評価のキーポイント
[第224回] 評価通達6の適用を検証する(その1:取得後3年以上経過した賃貸用不動産を所有する同族法人(小会社)の株式を純資産価額方式により評価する場合における各種論点(⑴当該賃貸用不動産の価額の算出方法,⑵当該小会社の株式の評価方法)が争点とされた事例)(中)
  /税理士 笹岡 宏保

ケーススタディ 土地評価の実務
[第20回] 「建造物の築造禁止」の登記だけで判断しない─高圧線下地の評価減は50%か30%か─
  /税理士・不動産鑑定士 井上 幹康

投資用不動産販売会社巨額脱税事件(新連載)
 [第1話] 巨額脱税事件のはじまり
  /ジャーナリスト 田中 周紀

決定打を探せ!!税務紛争時のターニングポイント
 [第23回] 青色申告承認取消しは突然に─私の言い分は聞きましたか?─ ~憲法と行政法を判例の反対意見から考える
  /弁護士 川畑 大

人を大切にする経営・虎の巻
 [第8回] 人を大切にしている会社⑴─共通して見えるもの
  /イー・マネージ・コンサルティング協同組合 中小企業診断士 伊藤 きよ枝

―――――――――――――――――――――――――――――――――――――――――――――

 コラム・連載 
ひと夜ヒト世に独り言
 第71回 惜しまれる人々
 /お茶の水女子大学名誉教授・哲学者 土屋 賢二

税理士業務のヒヤリハット
 第155回 その租税条約,本当に適用できますか?
 /ABC税務研究会 税理士 佐藤 直子

判決インフォメーション
 /TAINS編集室 税理士 大高 由美子

新経営ヒント
 第80回 AIで生まれた利益を,何に使うのか─付加価値を高める利益配分と組織能力─
 /株式会社小宮コンサルタンツ 経営コンサルタント 馬場 秀樹

判例からみる税法解釈
 第95回 馬券購入と一体の経済活動(東京高裁令和6年2月14日判決・税資274号順号13941)
 /青山学院大学教授・弁護士 木山 泰嗣

租税手続法講座
 第107回 申告納税制度と青色申告制度(上)─シャウプ博士の狙い(背景と立法趣旨)
 /香川大学法学部教授 青木 丈

シン・クマオーの消費税トラブル・バスター
 第31回 「世界一の借金王」と消費税 ~日経「風見鶏」より
 /税理士 熊王 征秀

税金クイズ どっちが正解?
 /税理士 守田 啓一
 /税理士 関根 美男

政界裏話 
第104回 「中道」分裂は究極の自己都合
 /ジャーナリスト 浅見 亮

  イラスト/ひぐちにちほ

―――――――――――――――――――――――――――――――――――――――――――――

新感覚! 租税判例深読み
 第74回 商品券の交際費該当性
 /税理士 林 仲宣・香川大学法学部准教授 横井 里保

実務に役立つ証拠収集方法
 第83回 不動産管理会社に対する照会
 /弁護士 山中 大輔(第二東京弁護士会所属)

時代を紡ぐ言葉
 第59回 個人情報保護
 /評論家 和泉 哲雄

PLAT ゆるっと税務
 第29回 飲食料品消費税1%に関する所要の措置
 /税理士 冨永 昭雄

視点をひろげる岡目八目 
 第59回 税制改正大綱は接続詞を読む
 /税理士 冨永 昭雄

中小企業目線の国際税務入門
 第71回 出国税(国外転出時課税)の申告時期
 /前明治大学大学院教授 川田 剛

歴史に問われた起業家たちの胆力 
 第128回 東京オリンピックを誘致した男──和田勇
 /歴史家・作家 加来 耕三

税務キャッチ・アップ
消費税関係 リファンド方式への移行
/右山研究グループ 税理士  廣瀬 尚子

譲渡所得税関係 公益法人等に財産を寄附した場合
/右山研究グループ 税理士 山本 裕子


―――――――――――――――――――――――――――――――――――――――――――――

速税トピックス  2026年9月11日号・9月21日号・10月1日号
ブックレビュー  『食料品消費税1%〜減税×給付付き税額控除の真実』
別冊付録◆     判断に迷うケースもこれで解決! 先端事例にみる新しい労務問題への対応法

◼︎ 目次配信サービス

月刊 税理最新号の情報がメルマガで届く♪ メールアドレスを入力して登録(解除)ボタンを押してください。

※登録は無料です ※登録・解除は、各雑誌の商品ページからお願いします。/~\Fujisan.co.jpで既に定期購読をなさっているお客様は、マイページからも登録・解除及び宛先メールアドレスの変更手続きが可能です。
以下のプライバシーポリシーに同意の上、登録して下さい。

レビュー

  • 総合評価: ★★★★☆ 4.35
  • 全てのレビュー: 23件
必読
★★★★★2024年08月21日 残業の日々 会社員
実務家にとっては必読書です。難易度も高すぎず、継続しやすい。
最新情報の宝庫
★★★★★2020年12月29日 あいけんパパ 会社員
会社で仕事をしながら、大学院で租税法の勉強をしているのですが、最新情報を得るために活用しています。法改正の内容や最新の判例解説など、大変勉強になります。
勉強になる
★★★★☆2019年07月24日 うえ 専門職
最新の税務情報及び判例も載っており、実務及びアカデミック共に参考になる内容である。
情報量が豊富
★★★★☆2019年07月20日 キムラ 自営業
税務の記事ばかりでなく、経営者として知っておきたい事業計画や金融関連の記事も豊富にあるのでありがたい
見やすくてわかりやすい
★★★★☆2019年05月23日 うー 会社員
実務的な内容から学術的な内容まで網羅されていて、非常に読み応えがある。
満足しています
★★★★★2019年05月06日 kinako 会社員
執筆者に信頼のおける方のものが多いこと、必要な情報を必要になる前に記事にしてくれるところ、など満足しています。 また文字の大きさや一冊の分量もちょうどいいです。
税理
★★★★★2019年05月01日 nike 役員
実務的な内容だけでなくアカデミック内容にも触れることができ重宝しています。
情報収集として
★★★★☆2019年04月23日 かっぱ 専門職
必要な情報が得られます。税理士会の講習に認定されているのもありがたい。
情報収集として
★★★★☆2019年04月23日 かっぱ 専門職
必要な情報が得られます。税理士会の講習に認定されているのもありがたい。
税経通信と併読しています
★★★☆☆2018年05月19日 パドル 公務員
税経通信も定期講読していますが、こちらも定期講読しています。どちらかと言うと視点がより実務からなので、税務業界のトレンドなどを把握することや、実務の悩みを解決するために重宝しています。考えの整理にも役立つので、ベテランの方にもオススメいたします。

「デジタル版の取扱い開始のお知らせ」を希望の方はこちら

「月刊 税理」デジタル版定期購読・月額払い購読が取扱いされた時にお客様にお知らせいたします。ご希望の場合はメールアドレスをご登録ください。メールにてご案内いたします。ご登録は無料です!
以下のプライバシーポリシーに同意の上、登録して下さい。

Fujisanスタッフがご紹介

日本最大級の雑誌専門サイトFujisan.co.jpの独自データによると、本誌は40代の男性から支持を集めています。
『会社員』の方を中心とする11件の読者レビューでは星5の評価をもっとも獲得しており、確かな評判を集めています。【2010年1月-2026年4月集計】

月刊 税理は、新しい税務問題をすべて知ることができる税務・経営の総合誌です。記事の内容は税理士向きのものも含んでいますが、実務的内容も多く含んでいるので、会計実務に携わる経理担当者にとって必読の雑誌であるといえます。特集や別冊では新税制にどのように対応すべきなのかなどの具体的内容が豊富に書かれているので、実務面においてもとても役に立つ雑誌です。解説は図解や実例が多く載っているので、会計初心者の方にもわかりやすくなっています。

月刊 税理の特集では「多様化する取引をめぐる税務調査の着眼点とその対応」など会計に携わる者にとって日々疑問に思う点をクローズアップしてくれるので、実際の実務に活用することができます。さらに最近話題になっている仮想通貨の課税問題についても取り上げているので、仮想通貨の会計処理を行う際に役に立ちます。企業で経理の担当をしていると、突発的にどう処理していいのかわからない取引が発生することがあります。しかし月刊 税理を日々購読することによって、そのような突発的な会計処理に対応できるような知識を得ることができるので、企業で経理担当をしている方は、読んで損がない雑誌であると言えるでしょう。

月刊 税理の所属カテゴリ一覧

この雑誌の読者はこちらの雑誌も買っています!

Fujisan.co.jpとは?

株式会社富士山マガジンサービスが運営する、
日本最大級の雑誌オンライン書店です。
一般的な書店と異なり、
定期購読サービスに特化しています。
雑誌、新聞、シリーズ書籍、漫画や
本屋にも無い古い本も見つかる!

法人サービスはこちら >
  • タイトル1万以上

    タイトル1万以上

    豊富なラインナップで
    書店に並ばない本とも出会える

  • 試し読み

    試し読み

    バックナンバー1冊まるごと試し読み
    したり、最新号も試し読みできる

  • タダ読み

    タダ読み

    5,000冊以上の雑誌が
    無料で読み放題

  • 500円OFF

    500円OFF

    普段読んでいる雑誌のレビュー投稿で
    500円割ギフト券をプレゼント

  • 事前予約

    事前予約

    気になる本は
    発売日前から事前予約可能

  • 割引や特典付き

    割引や特典付き

    定期購読なら
    お得に本が読めて
    送料無料の雑誌も!

デジタル雑誌をご利用なら

最新号〜バックナンバーまで7000冊以上の雑誌
(電子書籍)が無料で読み放題!
タダ読みサービスを楽しもう!

総合案内
アフィリエイト
採用情報
プレスリリース
お問い合わせ
©︎2002 FUJISAN MAGAZINE SERVICE CO., Ltd.